


Available in English 
Curso CEMLA: Matemáticas Financieras (práctico)
Del 28 al 30 de septiembre de 2026
CEMLA CDMX, México
Formato presencial
De la teoría a la aplicación
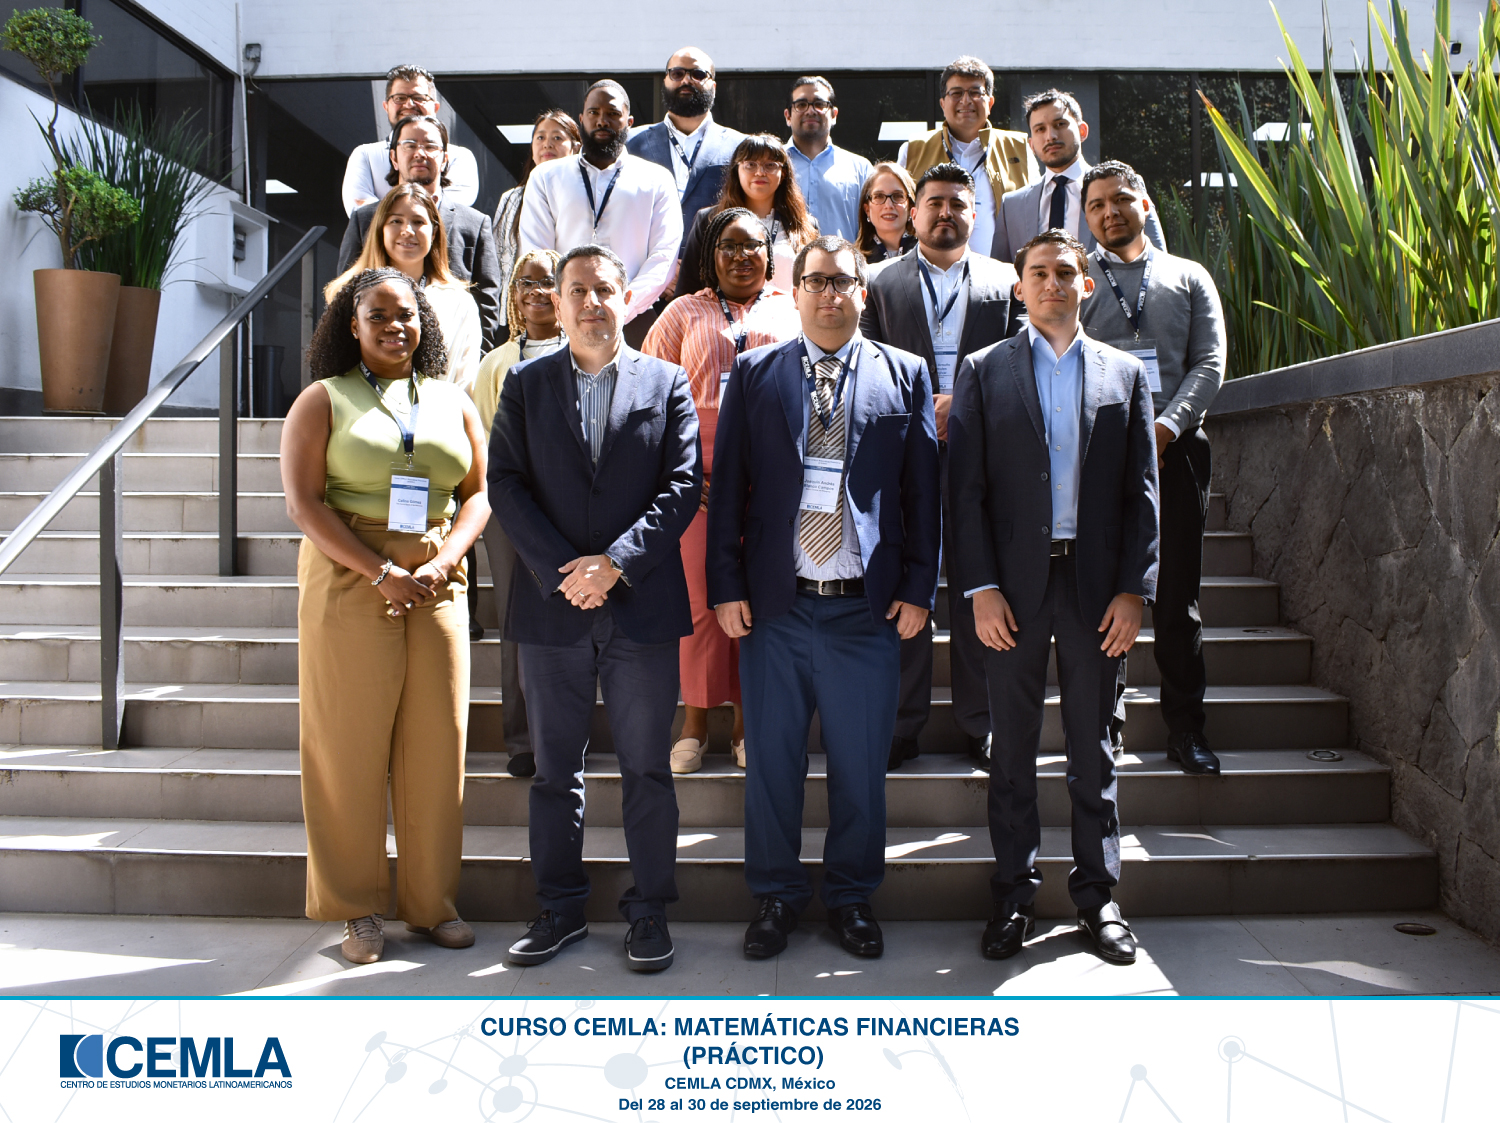
La parte práctica del Curso de Matemáticas Financieras se llevó a cabo de manera presencial en CEMLA durante tres jornadas. Su propósito fue retomar las ideas desarrolladas previamente en las sesiones virtuales y convertirlas en procedimientos concretos de valuación, optimización y simulación. La transición fue deliberada: después de estudiar los fundamentos probabilísticos y económicos de los modelos, los participantes pudieron observar cómo esas ideas se implementan, qué información requieren y qué decisiones permiten apoyar.
El trabajo combinó explicaciones, derivaciones breves, ejercicios y análisis de casos. A lo largo de las sesiones se utilizaron ejemplos numéricos y datos de mercado para mantener la conexión entre la teoría y los problemas que enfrentan bancos centrales, instituciones financieras y áreas de administración de riesgos.
Valuación de opciones con el modelo binomial
El primer día se dedicó a la valuación de derivados. Se comenzó con un modelo binomial de un periodo para mostrar, de manera transparente, cómo un portafolio de acciones y un activo libre de riesgo puede replicar el pago de una opción. La construcción permitió recuperar el precio del contrato por ausencia de arbitraje y dio una interpretación concreta a la medida neutral al riesgo: no se trató de adivinar la probabilidad real de una subida o una caída, sino de encontrar las ponderaciones consistentes con los precios y con la posibilidad de replicar los flujos.
A continuación, el árbol se extendió a varios periodos. La inducción hacia atrás permitió valuar opciones europeas y, al incorporar en cada nodo la comparación entre ejercer y continuar, opciones americanas. También se explicó cómo, al aumentar el número de periodos, el modelo binomial se aproxima al marco continuo de Black y Scholes. Con ello, los participantes pudieron reconocer que el árbol y la fórmula cerrada no son enfoques separados, sino representaciones relacionadas de la misma lógica de no arbitraje.
La jornada concluyó con ejercicios basados en información real de mercado. Se discutió la diferencia entre volatilidad histórica e implícita, la sensibilidad de los resultados a los supuestos y algunas extensiones del modelo, incluida la posibilidad de que las propias operaciones afecten el precio de mercado. El énfasis estuvo en aprender a interpretar una valuación y no solamente en obtener un número.
De Markowitz a Black Litterman
El segundo día se concentró en la selección de portafolios. El análisis comenzó con el modelo de media y varianza de Markowitz para activos riesgosos. Mediante ejemplos se formuló el problema de optimización, se introdujeron restricciones y se mostró cómo el método de multiplicadores de Lagrange conduce a los portafolios óptimos y a la frontera eficiente.
Posteriormente se incorporó un activo libre de riesgo. Esta extensión permitió introducir la Línea de Asignación de Capital, interpretar su pendiente como la razón de Sharpe e identificar el portafolio tangente como aquel que alcanza la mayor compensación esperada por unidad de riesgo. Desde ahí se estableció el vínculo con el CAPM: en equilibrio, el portafolio de mercado ocupa el punto de tangencia y el rendimiento esperado de cada activo depende de su contribución al riesgo sistemático, medida por beta.
El recorrido terminó con el modelo de Black Litterman, presentado como una respuesta práctica a una dificultad conocida de Markowitz: la gran sensibilidad de los pesos óptimos a pequeñas variaciones en los rendimientos esperados. Al combinar retornos de equilibrio con opiniones del inversionista, el modelo permite construir estimaciones más estables y portafolios más robustos. Los ejercicios mostraron cómo integrar información de mercado, expectativas y restricciones dentro de un mismo esquema de decisión.
Aprendizaje automático y aplicaciones integradas
El tercer día amplió la discusión hacia herramientas de aprendizaje automático. Primero se construyó una red neuronal sencilla para seguir el recorrido completo de la información: la entrada de los datos, las transformaciones realizadas en las capas, la obtención de una salida y el ajuste de los parámetros mediante un algoritmo de optimización. El objetivo fue reducir la percepción de estos modelos como cajas negras y discutir no sólo cuándo pueden ser útiles, sino también cuándo su complejidad o falta de interpretabilidad aconseja evitarlos.
Después se introdujo el aprendizaje por refuerzo mediante la ecuación de Bellman. Un ejemplo de Q learning permitió entender la lógica de estados, acciones y recompensas cuando la función de valor puede representarse mediante una matriz. Posteriormente se presentó una Double Deep Q Network, en la que una red neuronal aproxima esa función y amplía el tipo de problemas que pueden abordarse.
La última sesión reunió varias de las ideas del curso. Se discutió la diferencia entre aproximar una función y simular un proceso estocástico, y se comparó la valuación de opciones mediante simulación de Monte Carlo con la fórmula de Black Scholes. Este contraste ayudó a identificar los supuestos de cada método y a pensar qué alternativas existen cuando esos supuestos no se cumplen.
Balance de la fase práctica
La fase presencial permitió cerrar el círculo entre teoría y aplicación. El modelo binomial hizo visible la lógica de replicación y ejercicio anticipado; la optimización de portafolios mostró cómo transformar preferencias de riesgo e información de mercado en decisiones de asignación; y las sesiones de aprendizaje automático y simulación ampliaron el conjunto de herramientas disponibles para problemas que no admiten una solución analítica sencilla.
El mensaje general fue que una técnica cuantitativa no debe evaluarse únicamente por su sofisticación. Su valor depende de que el problema esté bien formulado, los datos sean adecuados, los supuestos sean explícitos y los resultados puedan interpretarse en términos financieros. La práctica, por tanto, no sustituyó a la teoría: permitió comprobar para qué sirve, dónde funciona y cuáles son sus límites.